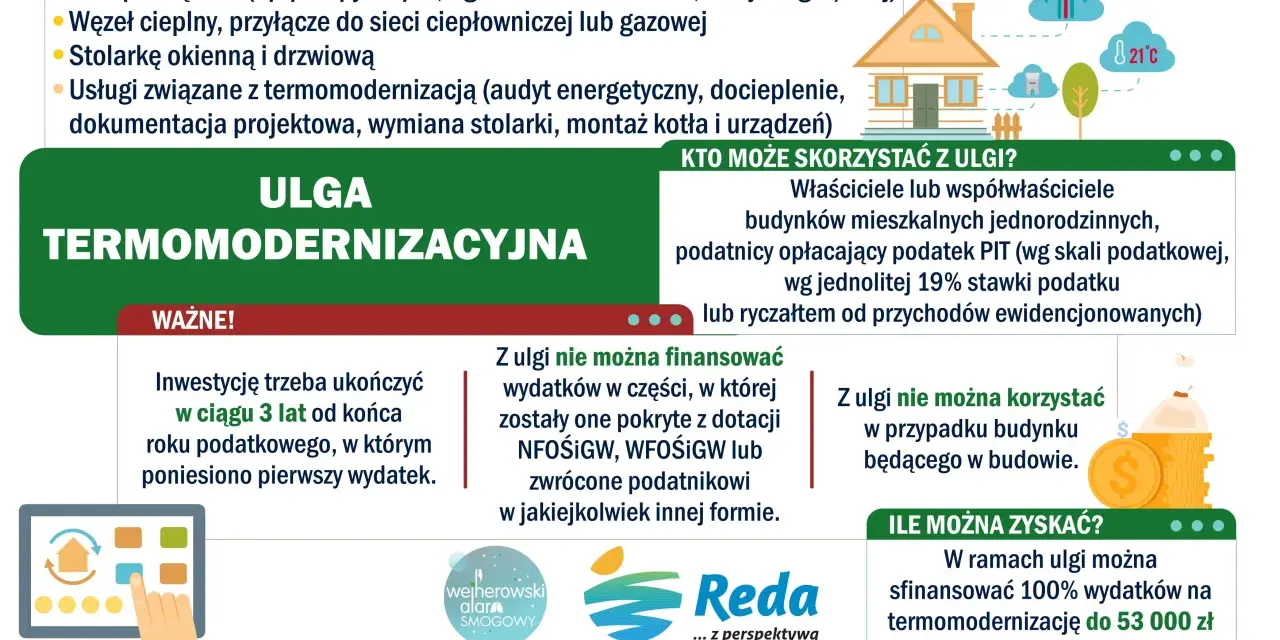
ma sens wtedy, gdy modernizacja domu realnie obniża rachunki, a nie tylko poprawia komfort na papierze. Na pytanie, ile wynosi ulga termomodernizacyjna, odpowiedź jest konkretna: limit odliczenia to 53 000 zł na podatnika, ale ostateczna korzyść zależy od podatku, formy własności, dotacji i tego, czy wydatek jest na właściwej liście. Poniżej rozkładam to na proste zasady, przykłady i pułapki, które najczęściej robią różnicę w portfelu.
Najważniejsze zasady ulgi w jednym miejscu
- Limit odliczenia wynosi 53 000 zł na jednego podatnika, a przy małżonkach limit może się sumować, jeśli oboje spełniają warunki.
- To odliczenie od dochodu albo przychodu, więc nie dostajesz całych 53 000 zł gotówką.
- Ulga obejmuje tylko wydatki z zamkniętego katalogu materiałów, urządzeń i usług.
- Do odliczenia potrzebujesz faktury VAT od czynnego podatnika, a nie paragonu czy dowolnego rachunku.
- Przedsięwzięcie trzeba zakończyć w 3 lata, a niewykorzystaną ulgę można rozliczać maksymalnie przez 6 lat.
- Kwot dofinansowanych lub później zwróconych nie odlicza się drugi raz.
Ile naprawdę daje ulga termomodernizacyjna
Według Ministerstwa Finansów limit odliczenia to 53 000 zł na podatnika i dotyczy wszystkich realizowanych przedsięwzięć termomodernizacyjnych w budynkach, których jesteś właścicielem lub współwłaścicielem. W praktyce oznacza to, że nie odliczasz całego podatku od kosztu remontu, tylko zmniejszasz podstawę opodatkowania. Ja patrzę na tę ulgę właśnie tak: to narzędzie do obniżenia kosztu inwestycji, a nie jednorazowa premia za sam zakup sprzętu.
| Przykład | Limit odliczenia | Co to oznacza w praktyce |
|---|---|---|
| Jeden właściciel domu | 53 000 zł | To maksymalna kwota wydatków, którą możesz odjąć od dochodu albo przychodu. |
| Małżonkowie, oboje spełniają warunki | Do 106 000 zł łącznie | Każdy ma własny limit 53 000 zł, o ile wydatki są prawidłowo przypisane. |
| Wydatek niższy niż limit | Tyle, ile faktycznie wydano | Jeśli modernizacja kosztowała 31 000 zł, odliczasz 31 000 zł, nie więcej. |
Przeczytaj również: Kiedy klimatyzacja może dostać dotację i z jakich programów?
Jak z limitu robi się realna oszczędność
- przy stawce 12% odliczenie 53 000 zł daje około 6 360 zł niższego podatku,
- przy stawce 19% oszczędność rośnie do około 10 070 zł,
- przy stawce 32% to około 16 960 zł,
- jeśli nie wykorzystasz całej kwoty w jednym roku, pozostałą część możesz przenosić na kolejne lata, ale maksymalnie przez 6 lat licząc od końca roku pierwszego wydatku.
To ważne, bo wiele osób myli limit odliczenia z kwotą zwrotu. W praktyce korzyść zależy od twojej stawki podatku i od tego, ile dochodu masz do opodatkowania w danym roku. Sama kwota to jednak dopiero początek, bo równie istotne jest to, kto w ogóle może skorzystać z ulgi.
Kto może odliczyć koszty modernizacji domu
Prawo do ulgi mają właściciele i współwłaściciele domów jednorodzinnych, także w zabudowie szeregowej i bliźniaczej. Rozliczenie może iść według skali podatkowej, podatku liniowego albo ryczałtu, więc sama forma opodatkowania nie zamyka tematu. Najważniejsze jest to, żebyś miał odpowiedni tytuł do budynku w momencie składania zeznania i żeby wydatek był dobrze udokumentowany.
| Sytuacja | Co to oznacza |
|---|---|
| Dwóch współwłaścicieli i wspólna inwestycja | Każdy może wykorzystać własny limit, jeśli faktycznie ponosi część wydatków i spełnia warunki ulgi. |
| Faktura wystawiona tylko na jednego małżonka | Sama faktura na jedną osobę nie przekreśla ulgi, jeśli chodzi o wspólną nieruchomość i wspólność majątkową. |
| Najemca bez własności domu | Ulga nie przysługuje, bo brak tytułu właściciela lub współwłaściciela. |
W praktyce patrzę przede wszystkim na dwa elementy: kto jest właścicielem albo współwłaścicielem oraz czy da się bez dyskusji obronić dokumenty. Kiedy to już jasne, najwięcej problemów pojawia się przy samej liście wydatków.
Jakie wydatki faktycznie odliczysz
Lista jest zamknięta, więc nie każdy wydatek poprawiający efektywność energetyczną domu nadaje się do odliczenia. Od 2025 roku obowiązuje zaktualizowany katalog, dlatego stare poradniki z internetu potrafią wprowadzić w błąd. Najbezpieczniej trzymać się prostego pytania: czy ten koszt mieści się w rozporządzeniu i czy dotyczy konkretnego domu jednorodzinnego?
| Kategoria | Przykłady wydatków | Na co uważać |
|---|---|---|
| Ocieplenie i izolacja | Materiały do docieplenia ścian, dachów, fundamentów, płyt balkonowych | Sam sens energetyczny nie wystarczy, wydatek musi być na liście. |
| Stolarka | Okna, okna połaciowe, drzwi zewnętrzne, drzwi balkonowe, bramy garażowe | Wymiana samych szyb zwykle nie daje prawa do ulgi, jeśli nie wymieniasz całej stolarki. |
| Ogrzewanie i ciepła woda | Pompa ciepła, kocioł na biomasę, węzeł cieplny, instalacja ogrzewania, instalacja CWU | Urządzenie musi rzeczywiście służyć ogrzewaniu domu lub przygotowaniu ciepłej wody. |
| Fotowoltaika i magazyny | Instalacja PV, magazyn energii, magazyn ciepła, system zarządzania energią | Montaż na garażu też może się kwalifikować, jeśli instalacja zasila dom mieszkalny. |
| Wentylacja i dokumentacja | Wentylacja mechaniczna z odzyskiem ciepła, audyt energetyczny, analiza termograficzna, projekt | Nie każdy papier jest obowiązkowy, ale to, co odliczasz, musi być na fakturze. |
Podatnik może więc odliczyć zarówno większe elementy modernizacji, jak i część kosztów przygotowawczych, o ile mieszczą się w katalogu. I właśnie tutaj najłatwiej pomylić ulgę z dotacją, dlatego następny krok to rozdzielenie tego, co naprawdę można odjąć od podstawy opodatkowania.
Dotacje, VAT i zwroty nie zawsze pasują do odliczenia
Jeśli część kosztów pokrywa dotacja, tej części nie odliczasz drugi raz. Podobnie działa późniejszy zwrot: jeżeli po skorzystaniu z ulgi dostaniesz refundację wydatku, wcześniej odliczoną kwotę trzeba doliczyć w zeznaniu za rok otrzymania zwrotu. Jak podaje Podatki.gov.pl, odliczeniu podlegają tylko te wydatki, które nie zostały sfinansowane ani zwrócone.
| Sytuacja | Co zrobić z ulgą |
|---|---|
| Dotacja pokryła część kosztu | Odliczasz tylko wkład własny, czyli to, co faktycznie zapłaciłeś z własnych środków. |
| Zwrot przyszedł po złożeniu PIT | Doliczasz wcześniej odliczoną kwotę w zeznaniu za rok, w którym otrzymałeś zwrot. |
| Na fakturze jest VAT, którego nie odliczasz w VAT | Możesz uwzględnić kwotę brutto, czyli razem z VAT. |
To jest ten fragment, który najczęściej decyduje o tym, czy ulga działa dobrze, czy trzeba później korygować rozliczenie. Kiedy odfiltrujesz dotacje i VAT, zostaje już samo techniczne rozliczenie w PIT.
Jak rozliczyć ulgę bez błędów
Tu nie ma wielkiej filozofii, ale jest kilka warunków, których lepiej nie pomijać. Najważniejsze: potrzebujesz faktury VAT od czynnego podatnika, a przedsięwzięcie musi zakończyć się w ciągu 3 lat liczonych od końca roku podatkowego, w którym poniosłeś pierwszy wydatek. Audyt energetyczny nie jest obowiązkowy, więc brak audytu sam w sobie nie zamyka ci ulgi.
- Sprawdź, czy wydatek znajduje się w aktualnym katalogu ulgowym.
- Zbierz faktury VAT i upewnij się, że dokumentują właściwy budynek.
- Odejmij część sfinansowaną dotacją lub później zwróconą.
- Wpisz ulgę w zeznaniu PIT-36, PIT-37, PIT-36L albo PIT-28 i dołącz PIT/O.
- Jeśli w danym roku nie wykorzystasz całej kwoty, przenoś ją na kolejne lata, ale nie dłużej niż przez 6 lat.
- Jeśli nie skończysz przedsięwzięcia w 3 lata, przygotuj się na zwrot ulgi przez doliczenie wcześniej odliczonych kwot.
Ja zwykle radzę patrzeć na to jak na projekt, a nie na jednorazowy zakup. Najpierw trzeba ułożyć dokumenty i terminy, dopiero potem wpisywać wydatki do zeznania. Najwięcej strat pojawia się jednak nie w samym PIT, tylko dużo wcześniej, przy planowaniu modernizacji.
Jak połączyć ulgę z modernizacją, która ma sens
Jeżeli planujesz ocieplenie, wymianę źródła ciepła i fotowoltaikę, kolejność ma znaczenie. W praktyce najwięcej sensu ma najpierw ograniczyć straty ciepła, a dopiero potem dobierać pompę ciepła, kocioł czy wielkość instalacji PV. Sama ulga nie powinna być jedynym powodem inwestycji; lepiej, żeby była bonusem do dobrze policzonego projektu.
- Jeśli dom jest słabo ocieplony, zacznij od przegród i stolarki, bo to obniża zapotrzebowanie na energię.
- Jeśli planujesz fotowoltaikę, sprawdź, czy jej produkcja pokryje rzeczywiste zużycie domu, a nie tylko „ładnie wygląda” na dachu.
- Jeśli modernizacja idzie etapami, pilnuj daty pierwszego wydatku, bo od niej liczy się 3-letni termin zakończenia przedsięwzięcia.
- Jeśli inwestycja dotyczy małżonków, od początku ustalcie, jak podzielicie wydatek i kto wykorzysta limit.
Wniosek jest prosty: ulga termomodernizacyjna daje realną korzyść, ale najlepiej działa wtedy, gdy modernizacja jest dobrze zaplanowana technicznie i podatkowo. Jeśli podejdziesz do niej etapami, z fakturami, terminami i rozsądną kolejnością prac, łatwiej wykorzystasz pełen limit i unikniesz zwrotu odliczenia po latach.